Risco de concentração de clientes: como medir a exposição real da carteira e reduzi-la
Risco de concentração de clientes não é um problema apenas para empresas que dependem de poucos compradores. Uma empresa com quarenta clientes ativos, cujo maior cliente representa apenas 9% da receita, também pode estar exposta a perdas relevantes.
Afinal, nenhum cliente, isoladamente, parece capaz de comprometer o resultado do ano. A conta está certa, mas a conclusão não: ter muitos clientes não significa, necessariamente, ter uma receita diversificada.
A verdadeira pergunta não é quantos clientes compram da empresa, mas quantos fatores diferentes sustentam essas compras. Se todos dependem do crédito barato, da liberação de obras públicas ou de uma boa safra, a empresa não possui quarenta fontes independentes de receita. Possui uma única fonte de demanda espalhada por quarenta CNPJs.
No mercado financeiro, essa diferença entre quantidade e diversificação real é conhecida, documentada e monitorada diariamente. Na gestão empresarial, porém, ela ainda recebe pouca atenção. Como resultado, muitas organizações confundem uma carteira numerosa com uma carteira verdadeiramente diversificada.
Por que ter muitos clientes não dilui o risco de concentração?
A diversificação depende da correlação, não da quantidade, pois clientes só diluem riscos quando reagem a fatores diferentes. Quando ambos respondem ao mesmo gatilho, passam a funcionar, na prática, como um único cliente de maior porte.
O estudo Princípios de sucesso para investimentos globais, do J.P. Morgan Asset Management mostra essa dinâmica. Entre 2006 e 2025, títulos prefixados registraram correlação de 0,8 com papéis indexados à inflação e com o crédito corporativo.
Quanto mais próxima de 1, mais as classes reagem na mesma direção. A leitura do estudo, portanto, é que diferentes classes de ativos brasileiros respondem aos mesmos fatores estruturais, como juros, inflação, câmbio e risco fiscal, oferecendo menos proteção do que sua variedade aparente poderia sugerir.
O home bias reforça esse problema, pois leva o investidor brasileiro a concentrar 98% dos recursos em ativos locais.
No ambiente empresarial, esse mesmo viés se manifesta na preferência pelo cliente que já compra, pelo fornecedor que já entrega, pela região que a equipe já atende e pelo canal que já funciona.
Essas escolhas reduzem custos isoladamente, mas acumulam exposições aos mesmos setores, regiões e canais. O mesmo raciocínio se aplica à concentração geográfica, à dependência de determinados produtos ou canais e à predominância de um único perfil de decisor.
Vender mais para o mesmo perfil gera escala, mas escala não é sinônimo de proteção. Sem essa análise, crescer pode se tornar uma das formas de vender mais e piorar o caixa.
Como medir a concentração real da carteira
O cálculo leva menos de uma hora e utiliza informações que a empresa já possui, podendo ser realizado em três etapas:
- Primeiro, distribua a receita dos últimos doze meses por cliente, organizando-os do maior para o menor e indicando a participação de cada um no faturamento total. Esse levantamento revela a concentração nominal da carteira, um indicador que a maioria das empresas já conhece, ainda que de maneira informal.
- Em seguida, agrupe os clientes de acordo com os fatores de risco que compartilham, e não apenas pelo tamanho de cada conta. Para isso, considere aspectos como setor de atuação, região geográfica, canal de vendas e, principalmente, o fator que efetivamente desencadeia a decisão de compra. Afinal, um grupo pode reunir doze clientes diferentes e, ainda assim, depender de um único gatilho econômico.
- Por fim, aplique o teste do gatilho único, escolhendo um evento plausível, como uma alta de três pontos percentuais na Selic, o dólar a sete reais ou o congelamento dos investimentos do principal setor da carteira durante dois trimestres. Depois, identifique quais clientes seriam afetados e some a receita correspondente, pois esse montante representa a exposição real da empresa, que costuma ser significativamente maior do que a participação isolada de seu maior cliente.
Teste do gatilho único
exemplo com cenário de alta de 3 pontos na Selic
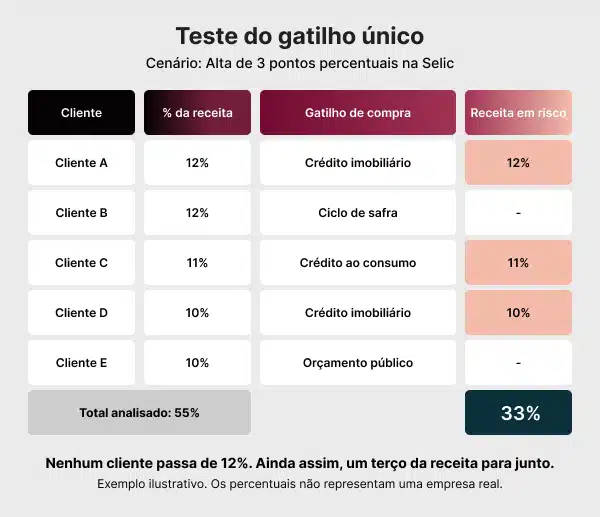
Cinquenta e cinco por cento da receita analisada, e um terço dela parando junto por um único movimento de juro, nenhum cliente passa de 12%.
Não existe percentual universal de exposição tolerável. Ele depende de previsibilidade contratual, margem, estrutura de custos e do tempo que a empresa levaria para repor aquela receita. Como referência histórica de mercado, uma reportagem da Exame de 2014 registrava a recomendação de atenção quando mais de 30% do faturamento se concentra em um único setor. O ganho do exercício não está em acertar o número, e sim em passar a enxergar um risco que hoje ninguém no comitê consegue nomear.
O fator de risco que quase ninguém marca na planilha
Uma empresa que atua exclusivamente no mercado interno e não realiza compras diretas no exterior ainda pode carregar uma exposição relevante ao dólar em sua operação, pois a variação cambial se manifesta de forma indireta no frete, nas embalagens, nos componentes eletrônicos dos equipamentos, nas licenças de software e, inclusive, no poder de compra do consumidor final.
O material do J.P. Morgan menciona uma pesquisa da Fundação Getulio Vargas, publicada em outubro de 2024, segundo a qual entre 10% e 25% da cesta de consumo brasileira é composta por produtos importados. Nesse contexto, ao longo de dezoito anos, a desvalorização do real teria elevado o custo de consumo entre 13% e 15%, afetando todas as faixas de renda analisadas.
Para quem administra contratos, contudo, o achado mais relevante da pesquisa é outro: títulos atrelados à inflação brasileira oferecem proteção limitada contra as oscilações cambiais no longo prazo, uma vez que a diferença de desempenho entre o dólar e o Tesouro IPCA+ chegou a 55% em um período de dez anos. Traduzido para a mesa de negociação, isso significa que uma cláusula de reajuste pelo IPCA não deve ser confundida com proteção cambial, pois inflação e câmbio representam riscos distintos e, portanto, um contrato indexado exclusivamente ao índice de preços mantém a exposição ao dólar descoberta.
Por essa razão, ao agrupar a carteira conforme o passo 2, o câmbio deve ser considerado um fator de risco específico, ao lado do setor de atuação e da região geográfica.
A concentração já cobra um preço, antes de qualquer cliente sair
Aqui está o ponto que torna a conversa urgente: a concentração costuma ser tratada como um risco futuro. Muitos empresários acreditam que o problema surgirá apenas quando um cliente relevante encerrar a relação comercial.
No entanto, a exposição já produz efeitos, mesmo enquanto todos os contratos permanecem ativos, no mercado de crédito, por exemplo, esse impacto pode ser medido.
Um estudo do Journal of Financial Economics analisou 3.375 operações de crédito concedidas a 1.110 empresas durante 25 anos. O estudo associou maior concentração de clientes a spreads elevados, contratos mais restritivos e prazos menores. Um desvio-padrão adicional na concentração correspondeu a um aumento aproximado de dez pontos-base no spread.
Contudo, a amostra reúne indústrias americanas de capital aberto. Portanto, o resultado não deve ser aplicado diretamente a empresas brasileiras de médio porte.
Ainda assim, a direção do efeito importa. Ao avaliar riscos, o banco considera a possibilidade de uma parcela relevante da receita desaparecer. No valuation, o mecanismo é semelhante, a concentração pode resultar em desconto no preço, retenções ou earn-out durante a negociação.
Por essa razão, reduzir a dependência antes de captar recursos ou vender a empresa pode fortalecer a posição do negócio. Depois, a fragilidade já poderá ser utilizada como argumento pelo outro lado da mesa.
Rafael Silveira destaca que caixa, indicadores e governança financeira facilitam o acesso ao crédito e favorecem melhores condições. Além disso, a composição da receita deve integrar essa análise, pois influencia o risco, o financiamento e o valor da empresa.
Como reduzir a concentração de receita
A medição é a etapa mais rápida; depois de concluí-la, surge a questão mais importante: o que fazer com o resultado? A resposta envolve quatro frentes.
Concentração cai pelo denominador, não pelo numerador
A primeira frente consiste em reconhecer o horizonte real da mudança, pois nenhuma empresa simplesmente dispensa um cliente que representa 30% de sua receita sem correr o risco de criar um problema de caixa ainda maior do que aquele que pretendia evitar.
O caminho mais seguro é ampliar gradualmente o restante da carteira até que essa participação caia de 30% para 18%, um processo que, em uma operação B2B de tíquete elevado, pode levar de seis a oito trimestres. Por isso, tratar a diversificação como um projeto de curto prazo tende apenas a gerar frustração e aumentar a probabilidade de abandono antes que os resultados apareçam.
Onde procurar receita descorrelacionada
A segunda frente é diversificar por fator de risco, e não apenas por volume, pois buscar indiscriminadamente clientes de diferentes setores tende a dispersar a equipe comercial, alongar o ciclo de vendas e pressionar as margens.
A diversificação orientada por fatores de risco, por outro lado, não precisa comprometer a rentabilidade, desde que a empresa identifique segmentos adjacentes que valorizem as competências que ela já domina, mas cuja demanda responda a gatilhos de mercado distintos.
Considere, por exemplo, uma indústria de esquadrias metálicas que atende incorporadoras residenciais e, portanto, tem o crédito imobiliário como um dos principais gatilhos de demanda. Nesse caso, o caminho para a diversificação não consiste simplesmente em conquistar outros clientes da construção civil, mas em avançar sobre segmentos como retrofit corporativo, obras industriais ou reposição para condomínios, que aproveitam a mesma engenharia, a mesma estrutura fabril e a mesma equipe técnica, embora sejam movimentados por fatores diferentes. Em contrapartida, começar a vender esquadrias residenciais na região Sul apenas ampliaria a exposição ao mesmo gatilho, acrescentando ainda um novo custo comercial.
Como escolher entre as alternativas
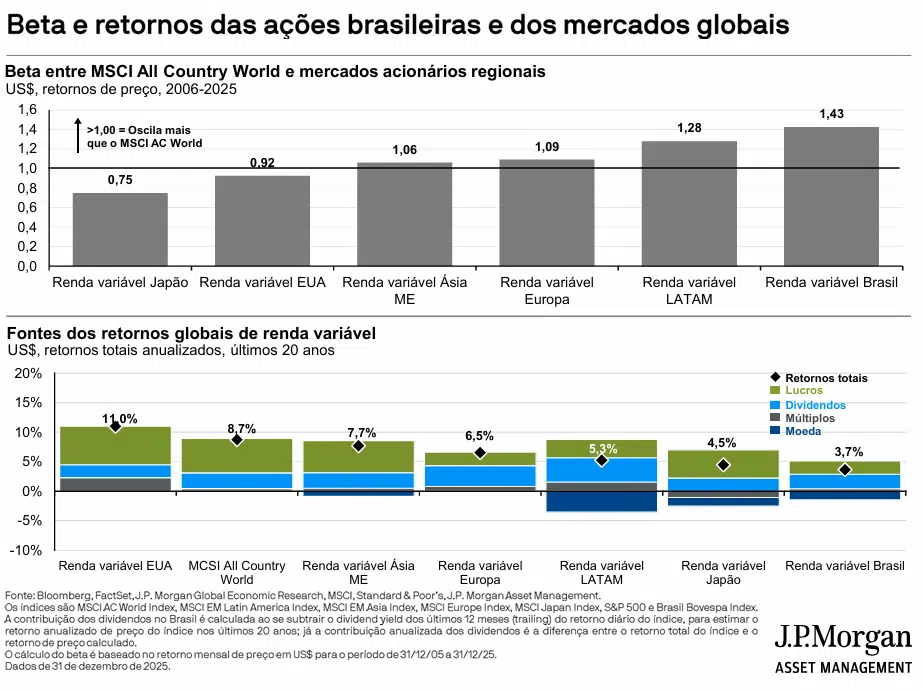
A terceira frente é avaliar as oportunidades não apenas pelo seu tamanho, mas pela relação entre o retorno esperado e o risco assumido. Embora exista a crença confortável de que uma exposição maior ao risco tende a ser recompensada no longo prazo, os dados apresentados pelo estudo do J.P. Morgan não confirmam essa relação no caso brasileiro.
O beta da bolsa local em relação ao índice global é de 1,43, comparado a 0,92 nos Estados Unidos e 0,75 no Japão, indicando que o mercado brasileiro tende a oscilar com mais intensidade, tanto nos movimentos de alta quanto nos de queda. Ainda assim, nos últimos vinte anos, o retorno anualizado em dólar foi de 3,7% no Brasil, frente a 8,7% do índice global. Nesse período, portanto, o investidor brasileiro enfrentou mais oscilação e recebeu menos retorno.
O estudo demonstra a coexistência desses dois fatos e aponta o crescimento historicamente menor dos lucros como parte da explicação. Isso não significa, contudo, que a volatilidade tenha causado diretamente o desempenho inferior, sobretudo porque uma parcela da diferença também decorre da variação cambial, já que os retornos foram comparados em dólar. Para o empresário, a conclusão mais prudente é que aceitar mais risco não produz retorno automaticamente.
Por essa razão, um novo canal de vendas, uma linha adicional de produtos ou um aumento da alavancagem devem ser avaliados pelo retorno gerado para cada unidade de risco assumido, e não apenas pelo crescimento que acrescentam ao faturamento.
O que fazer com a conta grande enquanto ela ainda é grande
A quarta frente busca limitar o impacto da concentração enquanto a participação dos principais clientes ainda não diminui. Afinal, diversificar a carteira exige tempo, enquanto ajustes contratuais podem reduzir parte do risco imediatamente.
Para isso, quatro alavancas podem ser incorporadas aos contratos:
- Variabilizar os custos dedicados: equipes, turnos e estruturas exclusivos transformam uma perda de receita em prejuízo imediato. Sempre que possível, compartilhar, terceirizar ou flexibilizar esses custos reduz a alavancagem operacional.
- Separar a cláusula cambial da cláusula de IPCA: inflação e câmbio representam riscos distintos. Portanto, contratos com insumos dolarizados precisam de um mecanismo específico de ajuste cambial.
- Negociar o prazo de aviso para renovação ou encerramento: doze meses de antecedência permitem uma reação muito mais estruturada do que noventa dias. Além disso, esse prazo oferece tempo para substituir a receita ou redimensionar a operação.
- Precificar a concentração: exclusividade, estoques dedicados e prazos maiores aumentam o risco do contrato. Por isso, essa exposição deve aparecer na margem, não ser diluída entre os demais clientes.
Também é necessário identificar contratos reajustados abaixo da inflação e medir há quanto tempo existe essa defasagem. Mesmo com faturamento nominal crescente, esses contratos perdem valor real.
A diferença aparece também no CDI: o retorno nominal acumulado em vinte anos foi de 598%, enquanto o ganho real foi de 139%. É a mesma aplicação, mas com duas leituras econômicas muito diferentes.
Como transformar o teto de exposição em decisão de gestão
O teto por grupo de risco só funciona quando a empresa define, antecipadamente, o que deve acontecer caso o limite seja ultrapassado. Mais cedo ou mais tarde, isso ocorrerá, provavelmente em razão de uma boa oportunidade comercial, e não de uma venda ruim. É justamente nesse momento que muitas políticas de concentração perdem força: surge um pedido capaz de elevar a exposição ao grupo de crédito imobiliário de 40% para 48%, mas ninguém quer assumir a responsabilidade de recusá-lo.
Três definições resolvem a maior parte dessas situações. A primeira estabelece quem tem autoridade para decidir, determinando se a exceção deve passar por um comitê ou se pode ser aprovada diretamente pela área comercial. A segunda define quais obrigações acompanham essa autorização, como aceitar o pedido e, simultaneamente, estabelecer uma meta com prazo, responsável nomeado e foco na geração de receita em um grupo descorrelacionado, de modo que o teto seja recomposto em dois ou três trimestres. A terceira determina a frequência das revisões, que pode ser trimestral para a composição da carteira e anual para uma análise mais aprofundada, incluindo fornecedores, canais e estrutura de custos.
Uma revisão mensal raramente altera a decisão, pois a composição da carteira tende a se movimentar lentamente. Os gatilhos externos, contudo, podem mudar com rapidez e, por essa razão, a exposição deve ser reavaliada sempre que houver alterações relevantes nos juros, no câmbio ou na política setorial. Empresas que já acompanham indicadores financeiros com disciplina podem incorporar essa análise à rotina existente, sem a necessidade de criar mais um relatório.
O que levar para a próxima reunião de resultados
Com base na análise apresentada, cinco perguntas ajudam a transformar o conceito em uma rotina prática de gestão. Enquanto as duas primeiras têm caráter diagnóstico, as três seguintes exigem decisões, responsáveis e prazos definidos:
- Qual é a exposição da empresa por grupo de risco, e não apenas por cliente individual?
- Se o principal gatilho de demanda da carteira permanecer comprometido por dois trimestres, quanto da receita será afetado?
- Qual é o limite de exposição estabelecido para cada grupo, quem responde por seu acompanhamento e quais medidas devem ser adotadas quando uma boa venda ultrapassar esse teto?
- Qual grupo adjacente será incluído no plano comercial do próximo trimestre, com meta, prazo e responsável claramente definidos?
- Quais contratos deverão ser renegociados neste ano para incluir gatilhos cambiais, ampliar o prazo de aviso ou ajustar o preço ao risco de concentração assumido?
Depois de responder a essas perguntas, o passo seguinte é comparar o desempenho da empresa com o comportamento de seu próprio setor, distinguindo, assim, as dificuldades provocadas pelo mercado daquelas que têm origem interna.
FAQ
Um contrato de longo prazo elimina o risco de concentração?
Não. Um contrato longo reduz a probabilidade de perda súbita da receita, mas não elimina a dependência. Enquanto o contrato está ativo, o cliente relevante ganha poder de negociação sobre desconto, prazo de pagamento e escopo adicional, e a empresa tende a aceitar exceções para não arriscar a relação. Vale considerar também o que acontece com a estrutura montada para atender aquela conta caso o contrato não seja renovado: o custo continua depois que a receita para.
Existe um indicador para medir a concentração de receita?
Sim. O índice de Herfindahl-Hirschman, o HHI, é o cálculo mais usado: soma-se o quadrado da participação percentual de cada cliente na receita. Quanto mais alto o resultado, mais concentrada a carteira. O HHI nasceu na análise antitruste de mercados, então os limites usados por reguladores não se transferem diretamente para uma carteira de clientes. O valor prático está em acompanhar a evolução do próprio número ao longo do tempo, como mais um indicador de gestão comercial, e não em compará-lo a um patamar externo.
Concentração em um único fornecedor é tão grave quanto em um único cliente?
O impacto é diferente e costuma ser mais rápido. Perder um cliente reduz receita futura; perder um fornecedor único interrompe entrega já contratada, com efeito imediato sobre prazo, multa e reputação. A avaliação precisa considerar o tempo de qualificação de um segundo fornecedor, a existência de especificação técnica proprietária e a concentração geográfica da origem do insumo.
Concentração em um único canal de venda também conta como risco de concentração?
Conta, e costuma passar despercebida porque o canal não aparece na lista de clientes. Uma empresa com centenas de compradores finais que chegam todos por um marketplace, uma rede de representantes ou um único parceiro distribuidor depende de uma decisão só: a de quem controla o canal. Mudança de regra, de comissão ou de política de exclusividade atinge a receita inteira de uma vez, sem que nenhum cliente tenha saído.
Empresa que vende para o setor público tem risco de concentração maior?
O risco não é maior por natureza, mas tem um gatilho próprio: o ciclo orçamentário e político, que não responde a juro nem a demanda. Uma carteira com vários órgãos diferentes pode parecer diversificada e depender toda do mesmo contingenciamento ou do mesmo calendário eleitoral. Para essas operações, o teste do gatilho único costuma revelar exposição mais alta do que a distribuição por contratante sugere, e o prazo de pagamento entra na conta junto com a receita.
--
Sua empresa pode estar vendendo mais sem, necessariamente, se tornar mais rentável ou menos vulnerável, especialmente quando a concentração de receita vem acompanhada de contratos desatualizados, margens que não acompanham o faturamento e um orçamento desconectado da realidade comercial.
O Mid Plus organiza metas, orçamento, indicadores e governança financeira para ajudar médias empresas a transformar crescimento em rentabilidade previsível. Fale com um especialista da Mid e dê o primeiro passo com um diagnóstico da sua carteira.